UPI MDR पर अमेरिकी दबाव के आरोप खारिज, वित्त मंत्रालय ने दी सफाई
UPI के चुनिंदा बड़े मर्चेंट लेनदेन पर 0.4 प्रतिशत MDR को अमेरिकी दबाव से जोड़ने के आरोपों को वित्त मंत्रालय ने खारिज किया है। जानें नए MDR नियम और छोटे कारोबारियों को मिलने वाली राहत।
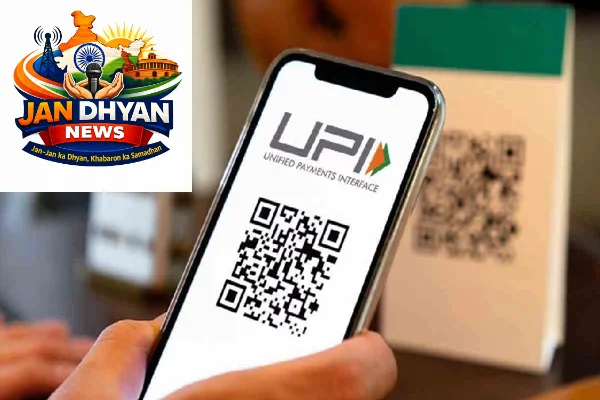
नई दिल्ली: बड़े मूल्य के कुछ UPI लेनदेन पर मर्चेंट डिस्काउंट रेट (MDR) लागू किए जाने को लेकर उठे सवालों के बीच वित्त मंत्रालय ने स्पष्ट किया है कि यह फैसला अमेरिकी दबाव में नहीं लिया गया है। वित्तीय सेवा विभाग (DFS) ने ऐसे आरोपों को गलत और भ्रामक बताया है।
मंत्रालय का यह स्पष्टीकरण उस बहस के बीच आया है जिसमें कुछ विपक्षी नेताओं ने चुनिंदा बड़े UPI मर्चेंट भुगतान पर MDR लागू करने के फैसले को अमेरिकी व्यापार दबाव से जोड़कर सवाल उठाए थे।
RuPay क्रेडिट कार्ड को लेकर क्या है नियम?
DFS के मुताबिक, NPCI के 15 सितंबर के निर्देशों में UPI पर क्रेडिट कार्ड के जरिए भुगतान के लिए केवल RuPay क्रेडिट कार्ड की अनुमति का प्रावधान है। विभाग ने कहा कि इसलिए नए MDR प्रावधान को विदेशी क्रेडिट कार्ड नेटवर्क को फायदा पहुंचाने वाला कदम बताना सही नहीं है।
NPCI पहले से RuPay क्रेडिट कार्ड को UPI से जोड़कर भुगतान की सुविधा उपलब्ध कराता है।
2,000 रुपये से ज्यादा के चुनिंदा भुगतान पर MDR
नए प्रावधानों के तहत 15 अक्टूबर 2026 से 2,000 रुपये से अधिक के कुछ व्यक्ति-से-व्यापारी (P2M) UPI भुगतान पर MDR लागू होगा। इसका भुगतान व्यापारी की ओर से किया जाएगा।
प्रस्तावित व्यवस्था में MDR की दर सामान्य श्रेणी के चुनिंदा बड़े लेनदेन के लिए 0.4 प्रतिशत रखी गई है। 75,000 रुपये या उससे अधिक के लेनदेन पर शुल्क की अधिकतम सीमा 300 रुपये होगी।
हालांकि, इसका मतलब यह नहीं है कि हर UPI भुगतान पर शुल्क लगेगा। वित्तीय सेवा विभाग ने स्पष्ट किया है कि UPI के अधिकांश छोटे और सामान्य मर्चेंट लेनदेन पहले की तरह शुल्क-मुक्त रहेंगे। विभाग के अनुसार UPI पर P2P लेनदेन और 96 प्रतिशत मर्चेंट लेनदेन पर कोई MDR नहीं होगा।
छोटे कारोबारियों को राहत
नई व्यवस्था में छोटे कारोबारियों के लिए भी अलग प्रावधान रखा गया है। महीने में UPI QR कोड के जरिए एक लाख रुपये तक का संग्रह करने वाले छोटे व्यापारी MDR से मुक्त रहेंगे।
गांवों और कस्बों में कारोबारियों को किए जाने वाले UPI QR भुगतान को भी शुल्क से बाहर रखने का प्रावधान किया गया है। इसका उद्देश्य छोटे व्यापारियों और कम मूल्य वाले डिजिटल भुगतानों पर अतिरिक्त लागत का असर नहीं पड़ने देना है।
जरूरी सेवाओं के लिए अलग शुल्क
रेलवे, टेलीकॉम, ईंधन और बीमा जैसी आवश्यक सेवाओं से जुड़े 2,000 रुपये से अधिक के चुनिंदा लेनदेन के लिए अलग शुल्क व्यवस्था रखी गई है। इन मामलों में शुल्क पांच रुपये निर्धारित किया गया है।
वहीं, म्यूचुअल फंड और शेयर ब्रोकिंग जैसे पूंजी बाजार से जुड़े लेनदेन के लिए MDR की दर 0.02 प्रतिशत होगी। इस श्रेणी में भी अधिकतम शुल्क 300 रुपये तक सीमित रहेगा।
NPCI ने बताया राजस्व मॉडल का उद्देश्य
NPCI के मुताबिक, बड़े मूल्य के चुनिंदा P2M लेनदेन पर MDR लागू करने का उद्देश्य UPI इकोसिस्टम के लिए एक टिकाऊ राजस्व मॉडल तैयार करना है।
NPCI का कहना है कि लंबे समय तक टिकाऊ राजस्व मॉडल नहीं होने की वजह से छोटे थर्ड-पार्टी ऐप प्रदाताओं के लिए बड़े डिजिटल भुगतान प्लेटफॉर्म के साथ प्रतिस्पर्धा करना मुश्किल रहा है। MDR से मिलने वाला राजस्व इस क्षेत्र में प्रतिस्पर्धा और नए खिलाड़ियों के लिए अवसर बढ़ाने में मदद कर सकता है।
NPCI ने नवंबर 2020 में थर्ड-पार्टी ऐप प्रोवाइडर्स के लिए UPI बाजार में 30 प्रतिशत की बाजार हिस्सेदारी सीमा तय की थी।
USTR की रिपोर्ट के बाद उठे सवाल
अमेरिकी व्यापार प्रतिनिधि (USTR) की रिपोर्ट में भारत की UPI व्यवस्था को लेकर अमेरिकी इलेक्ट्रॉनिक भुगतान सेवा प्रदाताओं के लिए समान अवसर से जुड़े सवाल उठाए गए हैं। अमेरिका पहले भी NPCI की 30 प्रतिशत बाजार हिस्सेदारी सीमा और भारतीय डिजिटल भुगतान व्यवस्था में घरेलू कंपनियों को लेकर अपनी चिंताएं दर्ज कराता रहा है।
इसी पृष्ठभूमि में भारत में यह सवाल उठा कि क्या MDR संबंधी बदलाव किसी बाहरी दबाव का परिणाम हैं। हालांकि, DFS ने इन आरोपों को स्पष्ट रूप से खारिज किया है और कहा है कि MDR लागू करने का फैसला UPI इकोसिस्टम के लिए टिकाऊ राजस्व मॉडल तैयार करने से जुड़ा है।
UPI पर हर भुगतान के लिए शुल्क नहीं
नई व्यवस्था को लेकर सबसे महत्वपूर्ण बात यह है कि UPI पूरी तरह से शुल्क आधारित प्रणाली नहीं बन रही है। छोटे भुगतान, P2P ट्रांजैक्शन और बड़ी संख्या में सामान्य मर्चेंट भुगतान शुल्क से बाहर रहेंगे।
NPCI के आंकड़ों के मुताबिक अगस्त 2026 में UPI पर करीब 24.51 अरब लेनदेन हुए, जिनका कुल मूल्य लगभग 29.82 लाख करोड़ रुपये रहा।
इसलिए MDR का नया ढांचा मुख्य रूप से चुनिंदा उच्च-मूल्य वाले मर्चेंट लेनदेन पर केंद्रित है, जबकि छोटे डिजिटल भुगतान और आम उपभोक्ता-से-उपभोक्ता ट्रांजैक्शन को शुल्क से बाहर रखा गया है।
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)